Jakarta — InformanNews || Koreksi transfer pricing tidak boleh secara otomatis menjadi dasar pemidanaan wajib pajak. Penegakan hukum perpajakan harus membedakan sengketa administratif mengenai kewajaran harga dengan tindakan kecurangan yang memenuhi unsur tindak pidana.
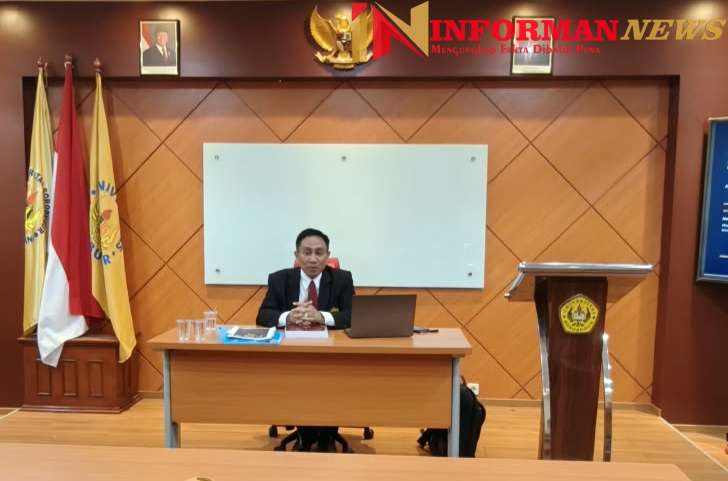
Pandangan tersebut menjadi salah satu pokok pembahasan dalam Ujian Seminar Hasil Penelitian (SHP) Disertasi Ridwan Anthony Taufan, mahasiswa Program Doktor Ilmu Hukum, Program Pascasarjana Universitas Borobudur, Selasa (20/10/2026).
Dalam ujian tersebut, Ridwan mempertahankan disertasi berjudul “Rekonstruksi Kebijakan Hukum Pidana Perpajakan dalam Penanggulangan Penghindaran Pajak melalui Transfer Pricing untuk Mewujudkan Kepastian Hukum, Keadilan dan Kemanfaatan”.
Ujian berlangsung lancar dan diwarnai diskusi akademik mengenai batas penegakan hukum administrasi perpajakan dan penggunaan instrumen pidana dalam penanganan praktik transfer pricing.
Penelitian ini merupakan bagian dari proses penyelesaian Program Doktor Ilmu Hukum Universitas Borobudur.
Menyoroti batas administrasi dan pidana
Disertasi Ridwan berangkat dari persoalan belum tegasnya batas normatif dan operasional antara koreksi administratif, *abusive tax avoidance, dan tax fraud dalam transaksi transfer pricing.
Penelitian tersebut menemukan adanya boundary deficit, yakni kondisi ketika koreksi atas kewajaran harga transfer berpotensi bergeser ke ranah pidana tanpa parameter yang cukup jelas mengenai tindakan curang, kesengajaan, materialitas, dan pembuktiannya.
Padahal, Indonesia telah memiliki berbagai instrumen penanganan transfer pricing, mulai dari Prinsip Kewajaran dan Kelaziman Usaha, koreksi fiskal, sanksi administratif, Advance Pricing Agreement (APA), Mutual Agreement Procedure (MAP), dokumentasi transfer pricing, hingga mekanisme keberatan dan banding.
Menurut substansi penelitian tersebut, koreksi fiskal tidak dengan sendirinya membuktikan adanya transaksi fiktif, pemalsuan dokumen, penyembunyian fakta material, ataupun kesengajaan melakukan tindak pidana.
Promotor tekankan keseimbangan kepentingan negara
Prof. Dr. H. Faisal Santiago, S.H., M.M., selaku penguji sekaligus promotor, menilai kebijakan hukum perpajakan harus menjaga keseimbangan antara kepentingan negara dan kepastian hukum bagi wajib pajak.
“Negara tentu harus memiliki instrumen yang efektif untuk melindungi penerimaan negara. Namun, hukum pidana juga harus digunakan secara tepat dan proporsional. Penelitian ini penting karena berupaya merumuskan batas yang lebih jelas, sehingga penegakan hukum tidak kehilangan ketegasan, tetapi pada saat yang sama tetap memberikan kepastian dan keadilan bagi wajib pajak,” ujar Faisal.
Sementara itu, Assoc. Prof. Dr. H. KMS Herman, S.H., M.H., M.Si., selaku penguji sekaligus ko-promotor, menilai salah satu kekuatan disertasi tersebut terletak pada upayanya mencegah koreksi transfer pricing menjadi pintu otomatis menuju pemidanaan.
“Koreksi transfer pricing tidak boleh secara otomatis diperlakukan sebagai bukti tindak pidana. Harus ada pembuktian tersendiri mengenai fraud, kesengajaan, dan akibat fiskalnya. Pendekatan ini penting agar penerimaan negara tetap terlindungi, tetapi wajib pajak yang beriktikad baik juga memperoleh kepastian hukum,” ujarnya.
Pandangan tersebut sejalan dengan penekanan ko-promotor mengenai perlunya membedakan sengketa kewajaran harga yang bersifat administratif dari tindakan yang memiliki karakter kecurangan dan layak diproses melalui hukum pidana.
Tawarkan Model Diferensiasi Respons dan Dual Certainty
Dalam disertasinya, Ridwan menawarkan kebaruan berupa Model Diferensiasi Respons Berbasis Fraud dan Dual Certainty.
Model tersebut membagi respons hukum ke dalam empat tingkatan, yaitu preventif, administratif biasa, administratif diperberat, serta pidana secara terbatas berdasarkan sifat perbuatan dan tingkat kesalahan.
Konsep Dual Certainty dirancang untuk memberikan kepastian pada dua sisi sekaligus. Negara tetap memiliki kepastian untuk menindak kecurangan, sementara wajib pajak memperoleh kepastian bahwa perbedaan metode, pembanding, valuasi, atau professional judgment yang dilakukan secara jujur tidak otomatis dipidana.
Ridwan menegaskan bahwa penelitiannya tidak bertujuan memperluas kriminalisasi terhadap wajib pajak, melainkan membangun model respons hukum yang lebih terukur.
“Transfer pricing pada dasarnya merupakan praktik bisnis yang sah. Masalah muncul ketika terdapat tindakan menipu, memalsukan, atau menyembunyikan fakta secara sengaja untuk memperoleh manfaat pajak yang tidak semestinya. Karena itu, penelitian saya berusaha memperjelas batas antara sengketa administratif dan fraud yang memang layak dipidana,” kata Ridwan.
Ia menambahkan, Dual Certainty dirancang agar negara tetap memiliki kepastian dalam menindak kecurangan, tetapi wajib pajak yang menjalankan transaksi dengan iktikad baik tidak menghadapi risiko kriminalisasi hanya karena perbedaan penilaian profesional.
Penguji memberikan catatan akademik
Ujian SHP tersebut melibatkan empat penguji. Selain Faisal Santiago dan KMS Herman, tim penguji terdiri atas Prof. Dr. H. Abdullah Sulaeman, S.H., M.H., sebagai penguji luar institusi, serta Dr. Binsar Jon Vics S., S.H., M.M., sebagai penguji dalam institusi.
Abdullah Sulaeman memberikan sejumlah catatan untuk mempertajam konstruksi teoretis penelitian, termasuk penguatan teori, pandangan para pakar hukum pajak, serta aspek administrasi perpajakan.
“Suatu disertasi harus memiliki fondasi teori yang kuat dan pisau analisis yang tepat. Dalam masalah perpajakan, konstruksi hukum administrasi perpajakan tetap harus mendapat perhatian serius. Teori dan pandangan para ahli hukum pajak perlu semakin diperkuat agar rekomendasi yang dihasilkan memiliki dasar akademik yang kokoh,” kata Abdullah dalam draf kutipan yang disusun berdasarkan masukan pengujian.
Catatan Abdullah antara lain mencakup penggunaan sumber dalam tabel penelitian, penguatan teori, hukum administrasi perpajakan, pemikiran para ahli seperti Adriani dan Soemitro, serta pembahasan kebijakan perpajakan.
Sementara itu, Binsar Jon Vics S. menyoroti prinsip ultimum remedium, yaitu penggunaan hukum pidana sebagai upaya terakhir dalam penegakan hukum perpajakan.
“Pidana perpajakan harus ditempatkan secara hati-hati sebagai ultimum remedium. Karena itu, parameter kapan suatu persoalan masih berada di wilayah administrasi dan kapan sudah memenuhi unsur pidana harus dirumuskan secara jelas. Di sinilah penelitian seperti ini memiliki relevansi,” ujarnya dalam draf pernyataan untuk media.
Catatan mengenai ultimum remedium menjadi salah satu masukan yang muncul dalam Ujian SHP tersebut.
Disertasi akan disempurnakan
Ridwan menyatakan seluruh masukan tim penguji akan digunakan untuk menyempurnakan disertasinya. Sejumlah aspek yang menjadi perhatian meliputi validasi empiris, ukuran materialitas, mekanisme governance gate, serta prosedur eskalasi perkara.
Ujian SHP ini menjadi salah satu tahapan akademik penting menuju penyelesaian studi doktoral Ridwan Anthony Taufan.
Penelitian tersebut diharapkan memperkuat kontribusi akademik dalam perumusan kebijakan hukum pidana perpajakan yang lebih pasti, adil, proporsional, serta berorientasi pada perlindungan penerimaan negara dan kegiatan usaha yang dilakukan secara bona fide. (Red)